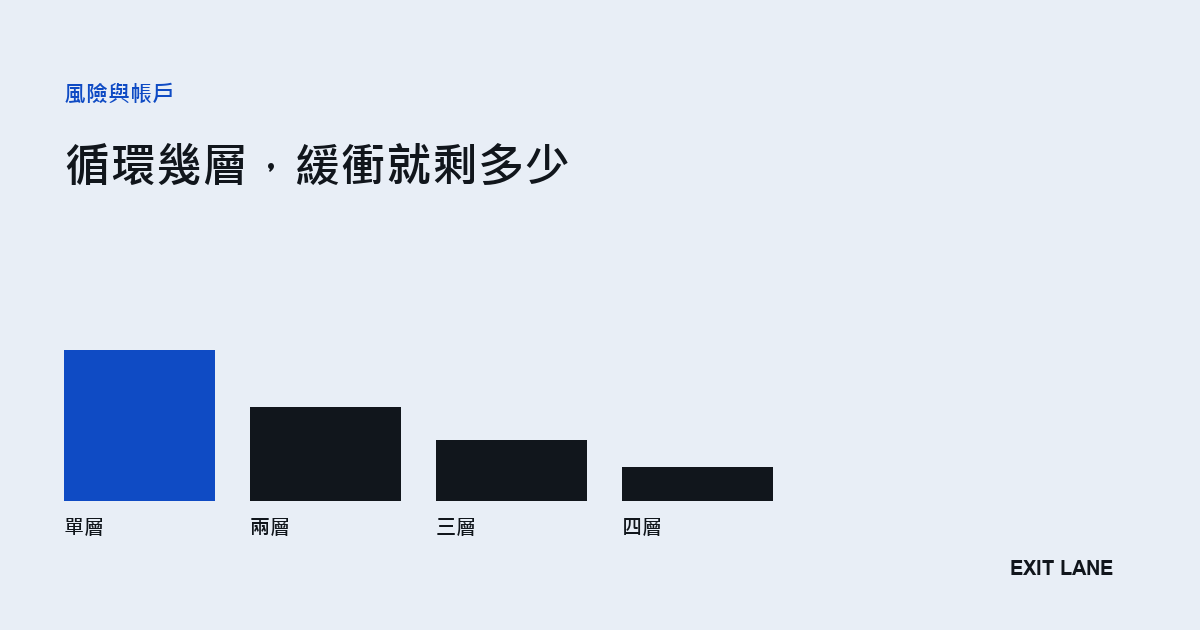
抵押品和負債只有在憑證不折價的時候才是同一種東西。一旦 stETH 相對 ETH 折價,你的抵押品變便宜、負債沒變,安全距離會直接縮水——而且這件事偏偏發生在市場最亂的時候。
循環質押是拿 stETH 去借 ETH,再把借來的 ETH 換成 stETH 抵押進去借更多,賣點是把質押年化放大好幾倍——前提是質押收益一直高過借 ETH 的利率。它看起來比一般的槓桿安全,靠的就是「同一種東西」這個假設:stETH 漲 ETH 也漲,跌也一起跌,價格風險好像被抵消掉了。這個推論在平常的日子裡是對的,問題出在不平常的那幾天。
先把清算線算清楚
借貸協議看的是一個比值:你欠的錢除以抵押品的價值。這個比值超過某個門檻,你的部位就會被清算。
門檻是多少各協議不同,同一個協議對不同資產也不同,請以你用的那個協議頁面上寫的數字為準。這裡只講算法。
| 要算的東西 | 怎麼算 |
|---|---|
| 抵押品價值 | 憑證數量 × 憑證當下價格 |
| 目前比值 | 負債 ÷ 抵押品價值 |
| 觸發清算的憑證價格 | 負債 ÷(憑證數量 × 清算門檻) |
| 還剩多少折價空間 | (現價 − 觸發價)÷ 現價 |
表中的「現價」都指協議採用的憑證報價,以 ETH 計價。最後一行估算該報價還能下降多少,前提是單一抵押品、ETH 負債與清算門檻不變;它不直接等於任何交易池的折價空間。站內有個小工具就是算這個,填四個數字就好。
那四個數字到底去哪查
前面兩個數字你自己知道:抵押了幾顆、借了幾顆。真正會卡住人的是另外兩個——「協議採用的報價」和「清算門檻」。這兩個不能憑印象填,也不是去行情站抄成交價就算數。以 Aave 為例走一次,其他協議的頁面長得不一樣,但要找的東西是同兩樣。
打開 app.aave.com,進 Markets,點你抵押的那個資產,會看到它的 Reserve overview。不用連錢包也看得到,這些是市場層級的公開參數。
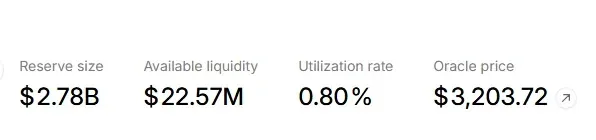
接著三步就能填完:
- 抄你抵押品的 Oracle price。就是上圖最右邊那個數字,單位是美元。
- 再抄 WETH 的 Oracle price。回 Markets 點 WETH,同一個位置也有一個 Oracle price。
- 相除。抵押品的報價除以 WETH 的報價,得到的就是工具要的「以 ETH 計價的報價」。我截圖當下是 3,203.72 ÷ 2,574.49,約 1.244——也就是在 Aave 眼裡 1 顆 wstETH 值 1.244 顆 ETH。
清算門檻在同一頁往下捲,Collateral usage 那一區寫著 Liquidation threshold,截圖當下 wstETH 是 81%。旁邊的 Max LTV(78.5%)是「最多能借到多少」,不是清算線,別填錯。
開了 E-Mode 的話,門檻完全是另一個數字。同一頁最底下還有一區 E-Mode info,ETH 相關資產那一組的 Liquidation threshold 截圖當下是 95%,而一般模式是 81%。差了十四個百分點,算出來的緩衝會差非常多。填之前先確認自己的部位在哪個模式——這一條填錯,整個結果就是假的。
如果你用的不是 Aave,要找的還是同樣兩樣東西:協議自己估值用的那個報價(不是交易頁的成交價),以及那個資產在那個市場的清算門檻。找不到的話,不要拿市場成交價硬填就當成結論——可以填進去看個大概,但要清楚那算的是「假設情境」,不是你帳戶當下真實的清算線。
為什麼「同一種東西」這個假設會失效
因為抵押品是憑證,負債是 ETH,而協議按該資產的預言機報價估值。報價可能參考市場價格、贖回匯率或限價機制,不能假定所有市場都用同一種方法。可參考Aave 的健康度與清算說明,再核對你實際使用的資產設定。若協議報價反映了市場折價,抵押品那一側便會縮水,而你的負債一顆 ETH 還是一顆 ETH,比值往上跑。若採用的報價沒有跟著市場變動,健康度也可能暫時沒反映成交價的跌幅;這不代表實際賣出沒有損失。
更糟的是,折價和清算會互相餵養。有人被清算,清算人把抵押品賣掉換 ETH,賣壓讓折價更深;折價更深,下一批人的比值又更差,於是又有人被清算。2022 年那次 stETH 折價,真正的殺傷力就在這一層。
循環質押的層數越多,能承受的折價越薄。兩三層下來,可能只剩幾個百分點的折價空間。而 2022 年 stETH 一度掉到 0.93 到 0.95 的區間,緩衝小於這個幅度的循環部位,在那種行情裡都會碰到清算線。加密資產可能讓你損失全部本金,槓桿只會讓這件事來得更快。
四個會讓你算錯的地方
一、沒核對協議實際採用的價格
不論你填市場現價或 1:1 贖回比例,只要它與協議採用的報價不同,就可能算錯清算緩衝。先查該市場的預言機與資產設定;只拿市場成交價試算時,要標成壓力情境,不把它當作帳戶當下的清算線。
二、以為可以趕在清算前贖回
贖回排隊可能需要幾天甚至更久,符合條件的清算卻可能很快發生,不能指望退出佇列及時補上資金。降低負債可用外部 ETH 還款,或核對協議是否支援原子化抵押還款;涉及賣出時還要承擔當下的價差與費用。
三、忘了借款利息在長
負債那一側不是靜止的,它每天都在變大一點。借貸協議的利率會隨資金使用率上升,大家同時借同一種資產的時候,利率可能跳得很快。你三個月前算的安全距離,今天已經不是那個數字了。
四、只看一種資產的價格
如果你的抵押品裡混了不只一種憑證,它們不會同時折價、也不會折一樣多。分開算,別用平均值。
循環質押怎麼留夠清算緩衝
沒有標準答案,但有幾個方向。
用歷史最壞情況當測試。把憑證價格代入一個明顯的折價水準,看你的比值會變成多少。如果那個情境下你會被清算,那你現在的槓桿就是太高了——不是「可能」太高,是已經。
把利息成長算進去。不要只看今天的數字,往前推三個月、六個月,負債會長到多少。用那個數字重算一次安全距離。
準備一筆隨時能動的還款資金。這筆錢要放在你能在幾分鐘內動用的地方,不是放在需要排隊贖回的地方。它的存在本身就是保險。
少一層就少很多風險。循環到第三層之後,邊際收益已經很小,邊際風險卻上升得很快。「反正還沒被清算」不是加層數的理由。
說得更直接一點,我不建議做循環質押:它的報酬是線性增加的,風險是非線性的。每多一層,多出來的收益比上一層少,能承受的折價空間卻縮得更快——前面兩個例子的緩衝就是 29.3% 和 11.7% 的差別。而且這個策略要求你在市場最亂的時候做出正確且快速的反應;任何要靠「到時候會及時處理」才成立的策略,都稱不上策略。
清算緩衝怎麼算:100 顆與 400 顆 stETH 的例子
用數字走一遍比較清楚。以下全部是假設,不是任何協議的真實參數,請以你用的那個協議頁面為準。
假設你有 100 顆 stETH,拿去抵押借出 60 顆 ETH,清算門檻是 85%。協議採用的憑證報價是 0.999 ETH。
- 抵押品價值 = 100 × 0.999 = 99.9 顆 ETH
- 目前比值 = 60 ÷ 99.9 = 60.1%
- 觸發清算的憑證價格 = 60 ÷(100 × 0.85)= 0.706
- 還剩多少折價空間 =(0.999 − 0.706)÷ 0.999 ≈ 29.3%
這個 29.3% 只描述上述假設下的價格距離。借款利息、門檻調整或其他抵押品都可能改變結果,不能據此認定安全。
再看另一個高槓桿部位,抵押品 400 顆 stETH、負債 300 ETH,報價與門檻不變。以下直接用這組總抵押和總負債試算;借款利息與交易成本暫不計入。
- 抵押品價值 = 400 × 0.999 = 399.6 ETH
- 目前比值 = 300 ÷ 399.6 ≈ 75.1%
- 觸發價 = 300 ÷(400 × 0.85)≈ 0.882 ETH
- 折價空間 =(0.999 − 0.882)÷ 0.999 ≈ 11.7%
兩個部位的緩衝分別約 29.3% 與 11.7%。負債相對抵押值越高,價格下降的餘地越小;但多借款能增加多少淨收益,還要另外算質押收益、借款利率與交易成本。
新增一輪借款後要重算總抵押與總負債,不能只數循環層數。每輪借多少、成交價格和利息不同,緩衝縮小的幅度也不同。
已經在做循環質押,怎麼降槓桿退出
若要降低循環部位的槓桿,先查當下能取回多少抵押品,以及每一步完成後的健康度。
抵押品若仍支撐借款,通常不能任意先取出賣掉。可以用外部 ETH 先償還部分負債,再取出協議允許的抵押品;若介面提供原子化「用抵押品還款」,則核對它的路徑、費用及滑價限制。每做完一步,都先確認健康度再做下一步。
同一帳戶通常按總抵押和總負債計算,沒有可獨立搬走的「最外圈」。不要把紙上的循環層數當成協議實際允許的提款順序。
還款、取回抵押品與兌換可能各有成本,也可能由介面合併處理。費用按實際操作估算,不能機械地用循環層數相乘。
如果已經被部分清算了:清算不能撤回。先到協議介面的交易紀錄看清楚被拿走多少抵押品、還剩多少負債,用工具重算一次剩下部位的緩衝,再決定要補抵押、還一部分,還是整筆結清。
別等到要被清算的那一刻才拆。那時候折價最深、鏈上最塞、你的每一筆操作都在最糟的價格上成交。真要降槓桿,就在市場平靜的時候降。
除了健康度,還要盯哪個數字
多數借貸協議的介面會給你一個「健康度」或類似的指標。它有用,但它回答的是「現在安不安全」,不是「還能承受多少」。
我建議自己另外記一個數字:憑證再折價幾趴會碰到門檻。它的好處是單位直觀——你可以直接拿它去對照歷史上的折價深度,問自己「那種等級的事再發生一次,我撐得住嗎」。把這個數字寫下來,貼在你看得到的地方:不是比值、不是健康度,是「憑證再折價幾趴我就沒了」,它比任何介面上的儀表板都直觀。
在單一抵押品、負債和門檻固定的前提下,緩衝其實等於 1 − 1/健康度。例如健康度 1.4 對應約 28.6% 的報價下跌空間;多資產部位則不能直接套用這個單一價格結果。算法在前面那張表裡,站內的工具也是算這個,填抵押數量、憑證價格、負債、清算門檻四個數字就有結果。它在你的瀏覽器裡算,不會把任何東西傳出去。
還有一個容易忽略的觸發點
借貸協議會調整參數。清算門檻、可借額度、利率模型都可能因為治理決議而改變。你的部位可能什麼都沒動,安全距離卻突然縮水。
這是風險管理的正常動作,怪不到誰頭上。但它的意思是:你算出來的那個緩衝數字有一個看不見的前提,就是參數不變。把這件事放在心上,別把緩衝用到剛剛好。
為什麼清算會一個接一個
單獨一個人被清算,對市場沒什麼影響。
問題是這些部位長得都一樣。同樣的抵押品、同樣的負債、相近的槓桿倍數,於是它們的清算線也擠在差不多的位置。
價格掉到那個區間,一批人同時被清算。清算人拿到抵押品之後要賣掉換成 ETH 還債,這些賣單打在憑證上,折價擴大。折價擴大,下一批人的緩衝又不夠了。
然後循環。
2022 年那次之所以殺傷力大,原因在於太多人用同一種方式持有它,而非 stETH 本身出了問題。結構相同的部位在壓力下會同步失效,這件事在任何市場都成立。
這對你的意思是
你的緩衝不只要能承受「憑證正常波動」,還要能承受「其他人被清算造成的額外賣壓」。後者偏偏集中在最壞的那幾個小時。
留餘地的時候把這一層算進去。看起來夠用的緩衝,在連鎖反應裡可能很快就被吃掉。
常見問題
抵押品和負債都是 ETH 相關資產,為什麼還會被清算?
抵押品是質押憑證,負債是 ETH,協議按該資產的預言機報價估值。若報價反映了憑證相對 ETH 的折價,抵押值縮水而負債不動,就會靠近清算門檻。預言機未必直接跟隨市場現價,要查實際資產設定。
快被清算的時候可以贖回抵押品來救嗎?
不能指望排隊贖回趕上清算。贖回可能要等幾天甚至更久,清算卻可能很快發生。可以用外部 ETH 償還部分負債,或核對協議是否支援原子化抵押還款;涉及賣出時還要算當下的價差與費用。
循環質押可以做幾層?
沒有硬性答案,但每加一層邊際收益遞減、能承受的折價空間卻明顯變薄。兩三層下來可能只剩幾個百分點的緩衝,而歷史上 stETH 曾折價到 0.93 到 0.95 的區間,緩衝小於這個幅度的部位在那種行情裡都會碰到清算線。
怎麼知道自己還剩多少安全距離?
以協議採用的憑證報價計算:(報價減去觸發價)除以報價;觸發價等於負債除以(憑證數量乘以清算門檻)。這適用於單一抵押品、ETH 負債與門檻固定的情況,還要把增加的借款利息另作情境估算。