ऑन-चेन काम ख़त्म होने के बाद भी बात पूरी नहीं होती। ETH वॉलेट में है, पर आपको रुपये चाहिए, और बीच में एक एक्सचेंज खाता खड़ा है। यह नोट बाइनेंस (Binance) को उदाहरण मानकर लिखा गया है।
यही हिस्सा ऑन-चेन हिस्से से ज़्यादा अटकता है। यहाँ देरी पहचान जाँच, रिस्क कंट्रोल और बैंक की तरफ़ से आती है, और इनमें से कोई भी चीज़ आख़िरी वक़्त पर नहीं निपटाई जा सकती।
अगर आपका इरादा ETH को रुपये में बदलने का है, तो खाते की तैयारी उसी दिन शुरू कीजिए जिस दिन निकलने का फ़ैसला करते हैं, ऑन-चेन काम पूरा होने का इंतज़ार किए बिना। पहचान जाँच में समय लगता है, सुरक्षा सेटिंग बदलने के बाद निकासी पर कुछ समय की रोक लग सकती है, और बैंक की तरफ़ से भी सवाल आ सकते हैं। ये तीनों काम साथ-साथ चल सकते हैं और कई दिन बचा देते हैं।
बाइनेंस पर ETH से रुपये तक: पूरा रास्ता एक नज़र में
| पड़ाव | आपको क्या करना है | आम अड़चन |
|---|---|---|
| 1. रजिस्ट्रेशन | खाता बनाना, रेफ़रल कोड डालना, पासवर्ड | ओटीपी नहीं आता |
| 2. केवाईसी | दस्तावेज़ अपलोड, चेहरा मिलान | फ़ोटो की क्वालिटी |
| 3. सुरक्षा | दो-चरणीय सत्यापन, निकासी व्हाइटलिस्ट | बदलने के बाद अस्थायी रोक |
| 4. जमा | वॉलेट से ETH भेजना | ग़लत नेटवर्क |
| 5. बिक्री | ETH को बेचना | फ़ीस और स्लिपेज |
| 6. निकासी | बैंक खाते में भेजना | रिस्क जाँच, बैंक की पूछताछ |
इनमें दूसरा और तीसरा पड़ाव पहले से निपटाया जा सकता है। बाक़ी चार तभी हो सकते हैं जब ETH सच में आपके पास आ जाए।
रजिस्ट्रेशन और रेफ़रल कोड कहाँ डलता है
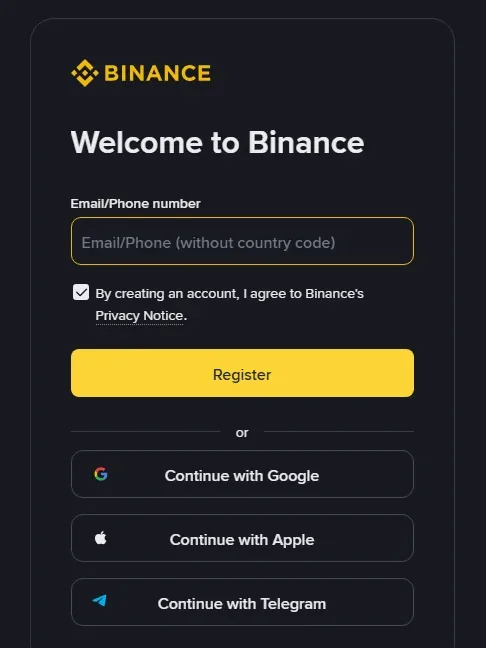
रजिस्ट्रेशन सीधा है: ईमेल या मोबाइल नंबर, एक पासवर्ड, और एक सत्यापन कोड। गूगल या ऐपल खाते से भी जुड़ा जा सकता है, बस उस खाते की अपनी सुरक्षा मज़बूत होनी चाहिए।
रेफ़रल कोड वाला खाना अक्सर फ़ॉर्म में नीचे छिपा रहता है, और कभी-कभी उसे "रेफ़रल कोड (वैकल्पिक)" पर क्लिक करके खोलना पड़ता है। सबसे भरोसेमंद तरीक़ा है कि रजिस्ट्रेशन के समय ही कोड भरें: BNW666। अगर छूट गया हो, तो बाइनेंस के मौजूदा Referral Pro नियमों में कुछ ऐसे खाते 30 दिन के भीतर जुड़ सकते हैं जिनका पहले से रेफ़रल संबंध नहीं है और जिन्होंने जमा या ट्रेड नहीं किया है। मुख्य खाता, पहचान जाँच और रिस्क नियम भी पात्रता बदलते हैं; आधिकारिक शर्तें देखिए।
सीधे खोलना हो तो यह रहा बाइनेंस रजिस्ट्रेशन पेज (फ़ीस छूट सहित, प्रचार लिंक) — इसमें कोड अपने आप भर जाता है।
रेफ़रल कोड से रजिस्टर करने पर आपको कुछ अतिरिक्त नहीं देना पड़ता; ट्रेडिंग फ़ीस पर अधिकतम 20% तक की छूट मिल सकती है। असल प्रतिशत बाइनेंस के मौजूदा पेज पर दिखाए अनुसार होगा और नीति बदल सकती है।
वेबसाइट का पता ख़ुद टाइप कीजिए, सर्च नतीजों पर भरोसा मत कीजिए। क्रिप्टो में नक़ली साइटें बहुत अच्छी बनी होती हैं, ख़ासकर विज्ञापन वाली जगहों पर। एक बार सही पता बुकमार्क कर लीजिए और उसके बाद हमेशा वहीं से जाइए। तब सर्च नतीजे या विज्ञापन पर क्लिक करके नक़ली साइट तक पहुँचने का रास्ता ही बंद हो जाता है।
कोड नहीं आ रहा हो तो
इसी क्रम में देखिए: स्पैम फ़ोल्डर, ईमेल में भेजने वाले का ब्लॉक होना, फ़ोन में विदेशी एसएमएस की रोक, और फिर दूसरा तरीक़ा आज़माना (ईमेल की जगह मोबाइल या उल्टा)। दोबारा भेजने से पहले तीन-चार मिनट रुकिए; लगातार दबाने से सिस्टम इसे असामान्य मान लेता है।
केवाईसी: यहीं सबसे ज़्यादा समय लगता है
पहचान पत्र, चेहरे का मिलान, और कभी-कभी पते का प्रमाण। जाँच में कितना समय लगेगा, यह तय नहीं होता। कभी जल्दी हो जाती है, कभी मामला मैनुअल समीक्षा में चला जाता है।
दस्तावेज़ की फ़ोटो लेते समय ये बातें ध्यान में रखिए:
- प्राकृतिक रोशनी में लीजिए; पीली बत्ती के नीचे नहीं।
- दस्तावेज़ को गहरे रंग की सतह पर सपाट रखिए, चारों कोने फ़्रेम में आने चाहिए।
- फ़्लैश बंद रखिए, वरना चमक से अक्षर ढक जाते हैं।
- दस्तावेज़ की वैधता तिथि साफ़ पढ़ी जानी चाहिए।
- चेहरे के मिलान के समय चश्मा और टोपी हटा दीजिए।
- नाम और जन्मतिथि बिल्कुल वैसे ही भरिए जैसे दस्तावेज़ पर हैं।
अगर आवेदन लौटा दिया जाए तो सिस्टम आमतौर पर कारण बता देता है। वही ठीक करके दोबारा भेजिए। दूसरा दस्तावेज़ लगाकर नए सिरे से भेजने पर अतिरिक्त जाँच शुरू हो सकती है।
सुरक्षा सेटिंग और एक छिपी हुई देरी
दो-चरणीय सत्यापन ज़रूर चालू कीजिए, और एसएमएस के बजाय ऑथेंटिकेटर ऐप से — एसएमएस दूसरे सिम पर भेजा जा सकता है, ऐप नहीं।
सेटअप के समय जो बैकअप कोड मिलते हैं उन्हें काग़ज़ पर लिखिए। फ़ोन के स्क्रीनशॉट में रखना बराबर है न रखने के — फ़ोन गया तो दोनों साथ गए।
यहाँ समय की एक अड़चन है: सुरक्षा सेटिंग बदलने के बाद निकासी पर कुछ समय की रोक लग सकती है। बाइनेंस के अनुसार (अक्टूबर 2026 में जाँचा) पासवर्ड रीसेट करने के बाद 24 घंटे तक निकासी, P2P बिक्री और आंतरिक ट्रांसफ़र बंद रहते हैं; ऑथेंटिकेटर, ईमेल या मोबाइल नंबर बदलने के बाद यह रोक 48 घंटे तक चल सकती है, और बीच में हटाई नहीं जा सकती। अगर आपने यह काम निकासी वाले दिन के लिए छोड़ा है तो वहीं फँस जाएँगे। इसीलिए दूसरा और तीसरा पड़ाव पहले निपटाने चाहिए।
निकासी व्हाइटलिस्ट भी चालू कर लीजिए। इसके बाद सिर्फ़ पहले से जोड़े गए पतों पर ही भेजा जा सकता है — एक क़दम बढ़ जाता है, पर खाता चोरी होने की सूरत में यही आख़िरी बचाव है। व्हाइटलिस्ट की सेटिंग में आप चुन सकते हैं कि नया जोड़ा गया पता 24, 48 या 72 घंटे बाद ही इस्तेमाल हो (चाहें तो यह इंतज़ार बंद भी कर सकते हैं), इसलिए काम के पते पहले से जोड़ लीजिए।
ETH भेजते समय नेटवर्क मत ग़लत चुनिए
पूरे रास्ते में यही एक जगह है जहाँ पैसा सचमुच खो सकता है।
वॉलेट से एक्सचेंज को भेजते समय नेटवर्क चुनना पड़ता है, और आपका चुना नेटवर्क उसी का होना चाहिए जिसका जमा-पता एक्सचेंज ने दिया है। ग़लत नेटवर्क चुनने पर सिक्के दूसरी चेन के उसी नाम वाले पते पर चले जाते हैं; वापस मिलेंगे या नहीं, यह इस पर निर्भर है कि वह पता किसका है — नीचे तीनों हालतें हैं।
सुरक्षित तरीक़ा एक ही है: पहले एक्सचेंज के जमा वाले पेज पर नेटवर्क चुनिए, वहीं से पता कॉपी कीजिए, फिर वॉलेट में वही नेटवर्क चुनकर चिपकाइए। उल्टा मत कीजिए, और याददाश्त के भरोसे बिल्कुल मत कीजिए।
पहली बार भेज रहे हों या रक़म बड़ी हो, तो पहले थोड़ी-सी भेजकर देख लीजिए। एक बार की अतिरिक्त फ़ीस पूरी रक़म खोने से बहुत सस्ती है।
ग़लती हो चुकी है तो: पहले देखिए पैसा किसके पास गया
ऊपर की बात बचाव की थी। अगर आप यह नोट इसलिए पढ़ रहे हैं कि ग़लती हो चुकी है, तो यह हिस्सा पढ़िए — घबराइए मत, और यह भी मत मान लीजिए कि पैसा गया। वापस मिलेगा या नहीं, यह इस पर निर्भर है कि वह पता किसका है। बाइनेंस की आधिकारिक रिकवरी गाइड इसे तीन हालतों में बाँटती है:
- पता आपका ही वॉलेट है और वह दोनों चेन सपोर्ट करता है। सबसे अच्छी हालत। सिक्के दूसरी चेन पर आपके उसी पते में पड़े हैं — वॉलेट में नेटवर्क बदलिए, वे दिख जाएँगे, और सही नेटवर्क चुनकर आप ख़ुद दोबारा भेज सकते हैं। किसी से मदद माँगने की ज़रूरत नहीं।
- पता आपका ही है पर वॉलेट सिर्फ़ एक चेन सपोर्ट करता है। यह भी हल हो जाता है, बस थोड़ा झंझट है: अपनी प्राइवेट की या सीड फ़्रेज़ से उस वॉलेट को किसी ऐसे वॉलेट में इम्पोर्ट कीजिए जो दोनों चेन सपोर्ट करता हो।
- पता किसी एक्सचेंज, कस्टोडियल वॉलेट या किसी और का है। यही सबसे मुश्किल है। आप ख़ुद कुछ नहीं कर सकते — उस पक्ष के कस्टमर सपोर्ट से TxID के साथ संपर्क कीजिए, और वापसी की कोई गारंटी नहीं है। अगर वह पता आपके अपने बाइनेंस खाते का जमा-पता है, तो बाइनेंस अकादमी का लेख (जून 2026 में अपडेट) साफ़ कहता है कि अपने बाइनेंस खाते में ग़लत नेटवर्क से जमा किया गया पैसा बाइनेंस वापस नहीं ला सकता। इसलिए एक्सचेंज में जमा करते समय "पहले नेटवर्क चुनो, फिर पता कॉपी करो" वाला क़दम सबसे ज़रूरी है।
पहली दो हालतों में बचाव इसलिए संभव है क्योंकि इथेरियम और BNB स्मार्ट चेन जैसी चेनों पर एक ही प्राइवेट की से एक ही पता बनता है — सिक्के ग़ायब नहीं हुए, बस दूसरी चेन पर उसी पते पर पड़े हैं।
कुछ भी करने से पहले TxID निकालिए और उसे उसी चेन के ब्लॉक एक्सप्लोरर पर देखिए: लेनदेन सफल हुआ या नहीं, और पाने वाला पता ठीक-ठीक कौन-सा है। पाँच मिनट के इस काम से तय हो जाता है कि आप ऊपर की तीन में से किस हालत में हैं। यह देखे बिना सपोर्ट से बात करेंगे तो वे पहले यही जानकारी माँगेंगे।
यहाँ ठग घात लगाए बैठे रहते हैं। ग़लत नेटवर्क पर भेजने के बाद सोशल मीडिया पर मदद माँगते ही कोई न कोई मैसेज करेगा कि वह पैसा वापस दिला देगा। ऊपर की तीनों हालतों में आपको अपनी प्राइवेट की या सीड फ़्रेज़ किसी को देने की ज़रूरत नहीं पड़ती — जो भी ये माँगे, वह आपका बचा हुआ पैसा भी ले जाने आया है, और असली सपोर्ट कभी नहीं पूछता। दूसरी हालत में सीड फ़्रेज़ लगती ज़रूर है, पर वह आप ख़ुद अपने वॉलेट ऐप में डालते हैं, किसी को देते नहीं।
बिक्री और निकासी: यहाँ से रुपया कैसे बनता है
ETH एक्सचेंज में पहुँच गया। अब असली सवाल यह है कि वह आपके बैंक खाते तक किस रास्ते से आएगा। रास्ता एक नहीं है, और तीनों की लागत अलग है।
बेचना अपने-आप में कठिन नहीं है। पहले मंज़िल सोच लीजिए, और मेकर/टेकर का फ़र्क़ समझ लीजिए। अगर आख़िर में रुपया ही चाहिए तो बीच में जितने कम बदलाव, उतनी कम फ़ीस और उतना कम TDS। जल्दी न हो तो लिमिट ऑर्डर लगाइए, क्योंकि बाज़ार भाव पर तुरंत ख़रीदने-बेचने की फ़ीस आमतौर पर ज़्यादा होती है।
रुपये तक के तीन रास्ते
| रास्ता | मोटे तौर पर कैसे | किस बात का ध्यान |
|---|---|---|
| सीधा INR जोड़ा | ETH या USDT को सीधे रुपये में बेचकर बैंक भेजना | हर प्लेटफ़ॉर्म पर, हर वक़्त उपलब्ध नहीं होता; उपलब्धता नियमों के साथ बदलती रहती है |
| पहले स्टेबलकॉइन | ETH को USDT जैसी किसी चीज़ में बदलिए, फिर रुपये में | एक क़दम ज़्यादा यानी एक फ़ीस और एक TDS ज़्यादा; फ़ायदा यह कि भाव वहीं रुक जाता है |
| P2P (पी2पी) | किसी दूसरे व्यक्ति से सीधे सौदा, पैसा उसके बैंक से आपके बैंक में | सामने वाले का जोखिम सबसे ज़्यादा, और बैंक की तरफ़ से सवाल आने की गुंजाइश भी सबसे ज़्यादा |
कोई एक रास्ता हमेशा सबसे अच्छा नहीं होता। तय करने का तरीक़ा वही है जो इस साइट पर हर जगह है: एक ही रक़म को तीनों रास्तों पर पूरा चलाकर देखिए कि बैंक खाते में आख़िर में कितने रुपये पहुँचे। हर क़दम की फ़ीस अलग-अलग देखने पर छोटी लगती है, जुड़कर छोटी नहीं रहती — और आख़िरी आँकड़ा ही एकमात्र ईमानदार आँकड़ा है।
P2P चुनें तो क्या देखना है
भारत में P2P इसलिए आम है क्योंकि वह अक्सर उपलब्ध रहता है, पर उसमें जोखिम बाज़ार का नहीं, सामने वाले इंसान का होता है। तीन चीज़ें हर बार देख लीजिए:
- एस्क्रो के बाहर कभी मत जाइए। प्लेटफ़ॉर्म आपके कॉइन को बीच में रोककर रखता है — यही आपकी असली सुरक्षा है। कोई कहे कि "प्लेटफ़ॉर्म के बाहर सीधे कर लेते हैं, सस्ता पड़ेगा", तो वहीं रुक जाइए।
- पैसा उसी नाम से आना चाहिए। बैंक में जमा भेजने वाले का नाम और सौदे में दिख रहे नाम का मेल न हो, तो रिलीज़ मत कीजिए। तीसरे व्यक्ति के खाते से आया पैसा आगे चलकर आपके खाते पर सवाल खड़े करता है।
- स्क्रीनशॉट नहीं, अपना बैंक देखिए। "भेज दिया" का स्क्रीनशॉट कोई सबूत नहीं है। अपने बैंक ऐप में रक़म दिखने के बाद ही कॉइन रिलीज़ कीजिए।
बैंक की तरफ़ का जोखिम असली है। क्रिप्टो से जुड़ी रक़म आने पर कुछ बैंक फ़ोन करके पुष्टि माँगते हैं, स्रोत का सबूत माँगते हैं, या खाते पर अस्थायी रोक लगा देते हैं। यह किसी एक प्लेटफ़ॉर्म की ख़ास बात नहीं है। बचाव एक ही है: हर सौदे का रिकॉर्ड उसी दिन सँभाल लीजिए — ऑर्डर आईडी, बैंक स्टेटमेंट की वह पंक्ति, और एक्सचेंज से डाउनलोड की गई लेन-देन रिपोर्ट। पूछे जाने पर ये तीन चीज़ें हों तो बात वहीं ख़त्म हो जाती है।
बैंक में पैसा कब तक पहुँचता है
भारत में रुपया तीन में से किसी एक तरीक़े से आता है, और तीनों की रफ़्तार अलग है। IMPS और UPI चौबीसों घंटे चलते हैं और आमतौर पर कुछ ही मिनटों में दिख जाते हैं; NEFT भी चौबीसों घंटे चलता है, पर आधे-आधे घंटे के बैचों में निपटता है, इसलिए कुछ घंटे लग सकते हैं। बड़ी रक़म हो तो RTGS का रास्ता भी होता है, पर उसकी अपनी न्यूनतम सीमा होती है।
इसका व्यावहारिक मतलब यह है: शुक्रवार शाम को निकासी शुरू करके सोमवार तक इंतज़ार करने से बेहतर है कि कार्यदिवस की सुबह शुरू करें। अगर पैसा न दिखे, तो एक्सचेंज के निकासी रिकॉर्ड से लेन-देन का संदर्भ नंबर (UTR) लीजिए और उसी नंबर के साथ अपने बैंक से पूछिए; कार्यदिवस पर यह बात आसानी से हो जाती है। NEFT और RTGS दोनों अब चौबीसों घंटे चलते हैं, और RTGS की न्यूनतम सीमा ₹2 लाख है (RBI का NEFT विवरण, RTGS विवरण)।
पहले भाव पक्का करें या पहले निकासी
अगर आप इसलिए निकल रहे हैं कि भाव गिरने का डर है, तो क्रम यह होना चाहिए: पहले ETH को स्टेबलकॉइन या रुपये में बदलिए, निकासी की चिंता बाद में कीजिए। भाव का जोखिम उसी पल ख़त्म हो जाता है; उसके बाद बैंक तीन दिन लगाए तो भी आपका कुछ नहीं बिगड़ता।
उल्टा क्रम, यानी पहले निकासी का अनुरोध डालना और सोचना कि पैसा आने तक बदल लेंगे, आपको सबसे अनिश्चित दिनों में भाव के जोखिम में रखता है। "निकासी" शब्द सुनने में मंज़िल जैसा लगता है, पर मंज़िल वह नहीं है; भाव पक्का करना मंज़िल है।
भारत में टैक्स कैसे लगता है
यह हिस्सा भारत के पाठकों के लिए अलग से लिखा है, क्योंकि यह बाहर निकलने के फ़ैसले पर सीधा असर डालता है।
वर्चुअल डिजिटल एसेट (VDA) से हुए लाभ पर 30% की एक समान दर से टैक्स लगता है, और इस मद के नुक़सान को मुनाफ़े से घटाया नहीं जा सकता। इसके अलावा VDA के हर ट्रांसफ़र पर 1% TDS (स्रोत पर कर कटौती) भी लगता है। TDS की एक सालाना सीमा भी है: निर्दिष्ट व्यक्तियों के लिए ₹50,000 और बाक़ी के लिए ₹10,000 तक के भुगतान पर यह नहीं कटता (वित्त विधेयक 2022 का ज्ञापन)। स्टेकिंग इनाम पर आयकर विभाग का कोई अलग स्पष्टीकरण हमें नहीं मिला (अक्टूबर 2026); ClearTax जैसी कर-गाइड उसे मिलने के समय "अन्य स्रोतों से आय" मानती हैं, इसलिए इस हिस्से पर कर सलाहकार से पूछ लीजिए।
यह 1% वाला आँकड़ा सीधे आपके फ़ैसले में घुसता है, इसलिए इसे अलग से समझ लीजिए: TDS मुनाफ़े पर नहीं, पूरे लेन-देन मूल्य पर कटता है। यानी आप जितनी बार एक VDA को दूसरे में बदलेंगे, उतनी बार यह कटौती लगेगी। "पहले stETH को ETH में बदलूँ, फिर ETH को USDT में, फिर USDT बेचूँ" जैसे रास्ते में हर क़दम पर फ़ीस भी लगती है और TDS भी कटता है। TDS बाद में रिटर्न में समायोजित हो जाता है, पर तब तक वह रक़म आपके हाथ से निकल चुकी होती है — इसलिए क़दम गिनिए, फिर तय कीजिए।
ये आँकड़े आज लागू नियमों के हैं, कर सलाह नहीं। 30% और 1% वाले प्रावधान वित्त अधिनियम 2022 से चल रहे हैं। 1 अप्रैल 2026 से नया आयकर अधिनियम 2025 लागू है, जिसमें धाराओं के नंबर बदल गए हैं (PIB का विवरण); अक्टूबर 2026 तक दरें और सीमाएँ वही हैं, पर रिपोर्टिंग की शर्तें बजट के साथ बदलती रहती हैं। विदेशी एक्सचेंज पर TDS कौन काटेगा, यह भी हर प्लेटफ़ॉर्म पर एक जैसा नहीं होता। अपनी स्थिति के लिए आयकर विभाग की मौजूदा अधिसूचना देखिए या किसी योग्य कर सलाहकार से पूछिए। यह साइट कर सलाह नहीं देती।
एक व्यावहारिक बात: टैक्स के लिहाज़ से लेन-देन का रिकॉर्ड रखना बहुत आसान हो जाता है अगर आप उसी समय रख लें। बाद में पूरे साल का हिसाब जोड़ना कहीं ज़्यादा तकलीफ़देह है।
बाइनेंस से रुपये निकालते समय चार आम अड़चनें
अगर इस नोट से सिर्फ़ एक चीज़ याद रखनी हो, तो ये चार:
- केवाईसी पहले से न कराना। निकासी के दिन पता चलता है कि जाँच अभी बाक़ी है।
- सुरक्षा सेटिंग बदलने के बाद की रोक। आज ऑथेंटिकेटर या मोबाइल नंबर बदला और आज ही निकालना चाहा, तो 48 घंटे तक रुकना पड़ सकता है।
- ग़लत नेटवर्क। इकलौती जगह जहाँ पैसा सचमुच जा सकता है। हो ही जाए तो हार मत मानिए — पता आपका अपना वॉलेट हो तो अक्सर ख़ुद वापस लाया जा सकता है; तीनों हालतों का तरीक़ा ऊपर है।
- मंज़िल तय किए बिना बदलना शुरू कर देना। हर अतिरिक्त अदला-बदली पर एक और फ़ीस लगती है।
चार में से तीन ग़लतियाँ क्रम की हैं। केवाईसी और सुरक्षा सेटिंग ETH के एक्सचेंज पहुँचने से पहले, मंज़िल तय करना पहली अदला-बदली से पहले, और भाव पक्का करना निकासी से पहले।
एक्सचेंज की उपलब्धता और नियम देश के हिसाब से बदलते हैं और समय के साथ भी बदलते रहते हैं। रजिस्टर करने से पहले एक्सचेंज के मौजूदा पेज पर अपने देश की स्थिति और शर्तें देख लीजिए। क्रिप्टो की क़ीमतें बहुत घटती-बढ़ती हैं और आपकी पूरी मूल राशि जा सकती है।
अक्सर पूछे जाने वाले सवाल
रेफ़रल कोड बाद में जोड़ा जा सकता है?
हर मामले में नहीं। रजिस्ट्रेशन के समय कोड भरना बेहतर है; अगर छूट गया हो तो कुछ 30 दिन से कम पुराने खाते Referral Pro की शर्तों के तहत जुड़ सकते हैं, बशर्ते उनका पहले से रेफ़रल संबंध न हो और उन्होंने जमा या ट्रेड न किया हो। मुख्य खाता, पहचान जाँच और रिस्क नियम भी लागू होते हैं, और जुड़ने के बाद संबंध बदला नहीं जा सकता।
केवाईसी बार-बार क्यों अटक जाता है?
पहले फ़ोटो और भरी हुई जानकारी देखिए: चमक से अक्षर ढक जाना, कोने कट जाना, रोशनी कम होना, दस्तावेज़ की मियाद ख़त्म होना, या भरा हुआ नाम और जन्मतिथि दस्तावेज़ से मेल न खाना। लौटाए जाने पर सिस्टम कारण बताता है; वही ठीक करके दोबारा भेजिए, दूसरा दस्तावेज़ मत लगाइए।
सुरक्षा सेटिंग बदलने के बाद निकासी क्यों नहीं हो रही?
यह बाइनेंस का चोरी-रोधी नियम है: पासवर्ड रीसेट के बाद 24 घंटे और ऑथेंटिकेटर, ईमेल या मोबाइल नंबर बदलने के बाद 48 घंटे तक निकासी बंद रह सकती है, और बीच में हटाई नहीं जा सकती। इसीलिए पहचान जाँच और सुरक्षा सेटिंग निकासी वाले दिन नहीं, उससे काफ़ी पहले निपटा लेनी चाहिए।
ETH भेजते समय ग़लत नेटवर्क चुन लिया तो?
सिक्के दूसरी चेन के उसी नाम वाले पते पर चले जाते हैं। वापसी इस पर निर्भर है कि वह पता किसका है: आपका ही वॉलेट हो और दोनों चेन सपोर्ट करता हो तो नेटवर्क बदलकर ख़ुद वापस भेज लीजिए; आपका ही हो पर एक ही चेन सपोर्ट करता हो तो प्राइवेट की से दोनों चेन वाले वॉलेट में इम्पोर्ट कीजिए; पता किसी एक्सचेंज या कस्टोडियल वॉलेट का हो तो उसी के सपोर्ट से संपर्क कीजिए — वहाँ गारंटी नहीं है; अपने ही बाइनेंस खाते में ग़लत नेटवर्क से जमा किया हो तो बाइनेंस के अनुसार वह वापस नहीं आ सकता। कुछ भी करने से पहले TxID से ब्लॉक एक्सप्लोरर पर स्थिति और पाने वाला पता जाँच लीजिए — तीनों हालतों का पूरा तरीक़ा ऊपर दिया है।
भारत में क्रिप्टो के लाभ पर कितना टैक्स लगता है?
वर्चुअल डिजिटल एसेट से हुए लाभ पर 30% की एक समान दर लागू होती है, और हर ट्रांसफ़र पर 1% TDS भी कटता है — मुनाफ़े पर नहीं, पूरे लेन-देन मूल्य पर। स्टेकिंग इनाम पर आयकर विभाग का अलग स्पष्टीकरण हमें नहीं मिला; कुछ कर-गाइड उसे मिलने के समय अन्य स्रोतों से आय मानती हैं। दरें और सीमाएँ बदलती रहती हैं, इसलिए अपनी स्थिति के लिए मौजूदा सरकारी अधिसूचना देखिए या कर सलाहकार से पूछिए।